Domain ohub.de kaufen?
Wir ziehen mit dem Projekt
ohub.de um.
Sind Sie am Kauf der Domain
ohub.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohub.de kaufen?
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
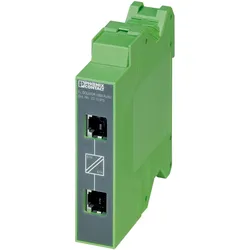
Phoenix Contact Ethernet-Netzwerk-Islolator, AutomatisierungEingangstyp: Frequenz Ausgangstyp: Frequenz Signalformer Version: Elektrische Isolation Eingangsbereich: 0 bis 1000 Mbit/s Ausgangsbereich: 0 bis 1000 Mbit/s Montageart: Seitlich Betriebstemperatur min: -25°C Betriebstemperatur max: +85°C Betriebstemperaturbereich: -25 bis +85°C Schnittstellenisolator für Ethernet. Dieser passive Netzwerkisolator bietet elektrische Isolation in Ethernet-Netzwerken und schützt Ethernet-Geräte vor Potentialunterschieden von bis zu 4 kV. Er kann für Übertragungsgeschwindigkeiten von bis zu 1 Gbit/s verwendet werden und ermöglicht den Anschluss von zwei RJ45-Steckern.200,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sportmarketing beim TSG 1899 Hoffenheim. Merchandising, Digitalisierung und Sponsoring anhand der SWOT-Analyse, Taschenbuch von Anonymous, GRIN,Sportmarketing Beim Tsg 1899 Hoffenheim. Merchandising, Digitalisierung Und Sponsoring Anhand Der Swot-analyse, Taschenbuch Von Anonymous, Grin, 978-3-346-28197-5, Seitenanzahl: 209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
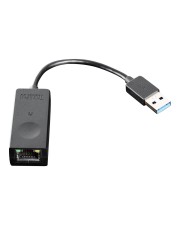
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H121,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität und Identitätsdiebstahl sind. Gleichzeitig kann sie jedoch auch zu einer besseren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen digitale Zahlungsmethoden nutzen können. Darüber hinaus kann die Verbreitung digitaler Zahlungen die Wirtschaft im Allgemeinen ankurbeln, indem sie den Handel erleichtert und die Effizienz von Transaktionen verbessert. Es ist jedoch wichtig, dass angemessene Sicherheitsmaßnahmen getroffen werden, um die Risiken im Zusammenhang mit digitalen Zahlungen zu minimieren. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Ethernet-Netzwerk-Islolator, AutomatisierungEingangstyp: Frequenz Ausgangstyp: Frequenz Signalformer Version: Elektrische Isolation Eingangsbereich: 0 bis 1000 Mbit/s Ausgangsbereich: 0 bis 1000 Mbit/s Montageart: Seitlich Betriebstemperatur min: -25°C Betriebstemperatur max: +85°C Betriebstemperaturbereich: -25 bis +85°C Schnittstellenisolator für Ethernet. Dieser passive Netzwerkisolator bietet elektrische Isolation in Ethernet-Netzwerken und schützt Ethernet-Geräte vor Potentialunterschieden von bis zu 4 kV. Er kann für Übertragungsgeschwindigkeiten von bis zu 1 Gbit/s verwendet werden und ermöglicht den Anschluss von zwei RJ45-Steckern.200,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die traditionellen Bankdienstleistungen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität sind. Gleichzeitig kann sie jedoch auch die Finanzinclusion fördern, da sie Menschen ohne Zugang zu traditionellen Bankdienstleistungen den Zugang zu Finanztransaktionen ermöglicht. Traditionelle Bankdienstleistungen könnten durch die Verbreitung digitaler Zahlungen beeinflusst werden, da sich das Kundenverhalten ändert und die Nachfrage nach digitalen Dienstleistungen steigt. Es ist wichtig, dass Regierungen und Unternehmen Maßnahmen ergreifen, um die Sicherheit digitaler Zahlungen zu gewährleisten und gleichzeitig die Finanzinclusion zu fördern. **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen kann zu einer erhöhten Gefahr für die Sicherheit persönlicher Daten führen, da Cyberkriminelle verstärkt versuchen könnten, diese sensiblen Informationen zu stehlen. Gleichzeitig kann die Digitalisierung von Zahlungen jedoch auch zu einer größeren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun die Möglichkeit haben, am digitalen Zahlungsverkehr teilzunehmen. Insgesamt kann die Verbreitung digitaler Zahlungen die Wirtschaft ankurbeln, indem sie Transaktionen effizienter und kostengünstiger macht und den Zugang zu Finanzdienstleistungen für eine breitere Bevölkerungsschicht ermöglicht. Dennoch ist es wichtig, die Sicherheitsaspekte im Auge zu behalten und angemessene Sch **
-
Welche Auswirkungen hat die zunehmende Verbreitung digitaler Zahlungen auf die Sicherheit persönlicher Daten, die Finanzinclusion und die Wirtschaft im Allgemeinen?
Die zunehmende Verbreitung digitaler Zahlungen hat Auswirkungen auf die Sicherheit persönlicher Daten, da sie potenziell anfälliger für Cyberkriminalität und Identitätsdiebstahl sind. Gleichzeitig kann sie jedoch auch zu einer besseren Finanzinclusion beitragen, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen digitale Zahlungsmethoden nutzen können. Darüber hinaus kann die Verbreitung digitaler Zahlungen die Wirtschaft im Allgemeinen ankurbeln, indem sie den Handel erleichtert und die Effizienz von Transaktionen verbessert. Es ist jedoch wichtig, dass angemessene Sicherheitsmaßnahmen getroffen werden, um die Risiken im Zusammenhang mit digitalen Zahlungen zu minimieren. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Ähnliche Suchbegriffe für Finanzinclusion
-
Sportmarketing beim TSG 1899 Hoffenheim. Merchandising, Digitalisierung und Sponsoring anhand der SWOT-Analyse, Taschenbuch von Anonymous, GRIN,Sportmarketing Beim Tsg 1899 Hoffenheim. Merchandising, Digitalisierung Und Sponsoring Anhand Der Swot-analyse, Taschenbuch Von Anonymous, Grin, 978-3-346-28197-5, Seitenanzahl: 209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H121,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Technologie CS (18 Ports), Netzwerk Switch, SchwarzDer hochintuitive Smart Managed Switch kann lokale Netzwerke verwalten. Mit der DoLynk Care-Plattform ist auch eine Cloud-Verwaltung möglich. Der Switch führt Betrieb und Wartung durch Topologievisualisierung auf der Benutzeroberfläche, Übertragung und Backend-Speichergeräte, die im Sicherheits- und IT-System integriert sind. Dank seines vollmetallischen Designs bietet der Switch eine hervorragende Wärmeableitung und kann bei Temperaturen von -10 °C bis 55 °C betrieben werden. Er bietet EMV-Schutz und verfügt über Schutz gegen Überspannung, Überstrom, statische Elektrizität, Blitzeinschläge, Impulse und andere Arten von Störungen. Für die PoE-Serie des Smart Managed Switch wird die Stromversorgung bis zu 250 Meter entfernt bereitgestellt. Der orange Port liefert bis zu 60 W und der rote Port bis zu 90 W. Darüber hinaus sind Link-Aggregation und STP bei ausgewählten Modellen verfügbar, um die Stabilität des Netzwerks zu gewährleisten. Der Switch kann in kleinen und mittelständischen Unternehmen wie Supermärkten, Büros, Restaurants, Cafés und Hotels eingesetzt werden.244,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Technologie CS4228-24GT-240 Netzwerk-Switch 24 (28 Ports), Netzwerk Switch, SchwarzDer Dahua CS4228-24GT-240 ist ein leistungsstarker Desktop-Switch, der für die effiziente Verwaltung von Netzwerken konzipiert wurde. Mit 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse, bietet dieser Switch eine hohe Flexibilität für verschiedene Netzwerkarchitekturen. Er unterstützt die gängigen IEEE-Standards und ermöglicht eine einfache Integration in bestehende Systeme. Der Switch ist ideal für den Einsatz in Büros, kleinen Unternehmen oder anderen Umgebungen, in denen eine zuverlässige Netzwerkverbindung erforderlich ist. Mit einer Switching-Kapazität von 56 Gbps und einer Weiterleitungsrate von 41,66 Mpps gewährleistet der CS4228-24GT-240 eine schnelle und effiziente Datenübertragung. Die integrierte Stromversorgung und das kompakte Design machen ihn zu einer praktischen Lösung für die Platzierung auf Schreibtischen oder in Racks. - 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse - Switching-Kapazität von 56 Gbps - Forwarding-Rate von 41,66 Mpps - Unterstützt gängige IEEE-Standards - Integrierte Stromversorgung für einfache Installation.306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.